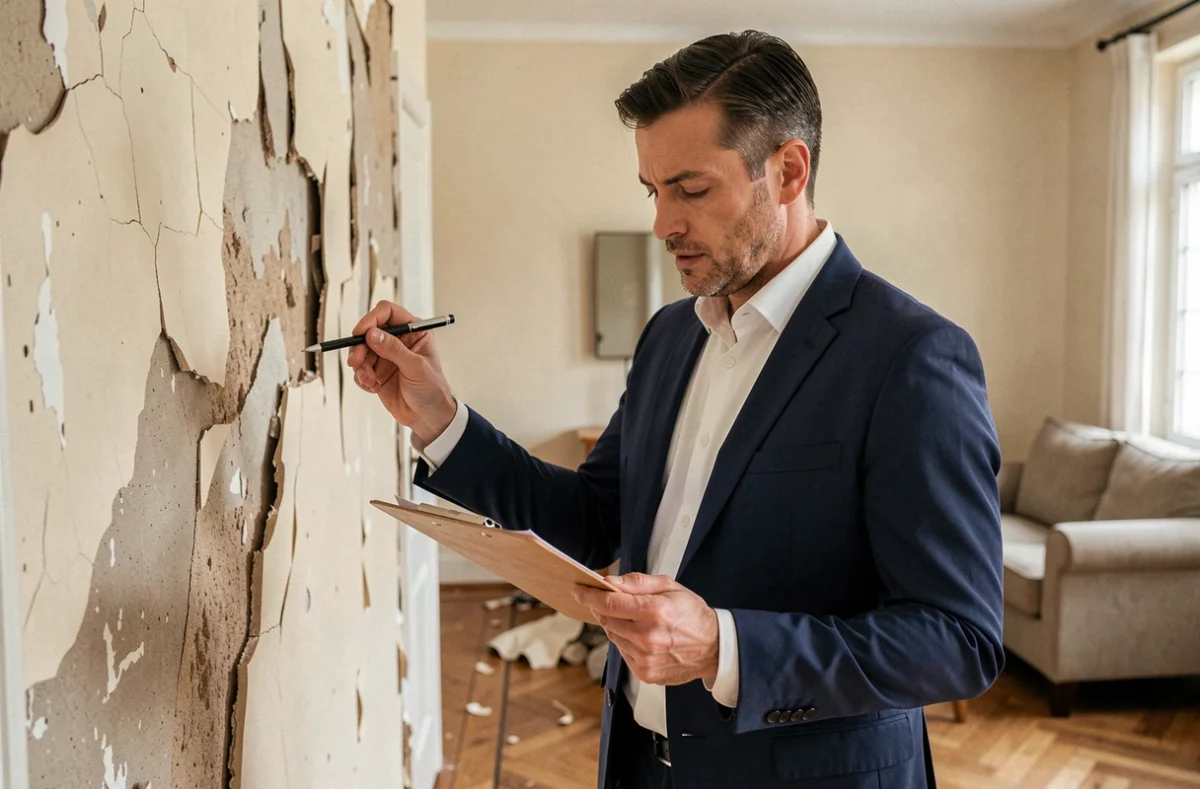
L’expertise en assurance habitation est une procédure d’évaluation technique déclenchée après un sinistre. Son objectif : constater les dégâts, identifier leur origine et chiffrer le coût des réparations ou remplacements. Cette expertise assurance habitation n’est pas systématique. L’assureur la déclenche lorsque le montant estimé des dommages dépasse un certain seuil ou lorsqu’un doute existe sur les circonstances du sinistre.
Seuil de déclenchement et règlement de gré à gré : quand l’expertise n’a pas lieu
Avant de détailler la procédure d’expertise, il faut comprendre que la majorité des sinistres habitation ne donnent pas lieu à une visite d’expert. Un bris de vitre, une fuite mineure sous un évier, un dégât des eaux limité à un plafond : ces cas se règlent souvent de gré à gré, sur facture ou état des pertes.
L’assureur évalue alors le dossier à distance, à partir des photos, des justificatifs d’achat et de la déclaration de sinistre. Il propose directement un montant d’indemnisation sans missionner d’expert.
L’expertise devient quasi systématique dans plusieurs situations précises :
- Le montant estimé des dommages dépasse le seuil fixé par les pratiques internes de l’assureur (souvent quelques milliers d’euros, variable selon les compagnies).
- L’origine du sinistre est contestée ou difficile à établir (incendie dont la cause reste floue, infiltrations récurrentes).
- Le sinistre relève d’un régime particulier comme les catastrophes naturelles ou technologiques, où la loi peut imposer le recours à un expert.
Dans le cas des catastrophes naturelles, un calendrier légal encadre la procédure. L’assureur dispose d’un mois pour informer l’assuré des modalités de garantie et, si nécessaire, missionner un expert. Il doit ensuite formuler une proposition dans le mois suivant la réception du rapport définitif, puis verser l’indemnité dans les 21 jours suivant l’accord de l’assuré.
Déroulement concret de l’expertise assurance habitation
La mission de l’expert mandaté par l’assureur
C’est l’assureur qui choisit et rémunère l’expert. Ce professionnel est missionné pour trois tâches : vérifier les circonstances du sinistre, répertorier les dommages et estimer leur coût de réparation ou de remplacement, en tenant compte de la vétusté des biens endommagés.
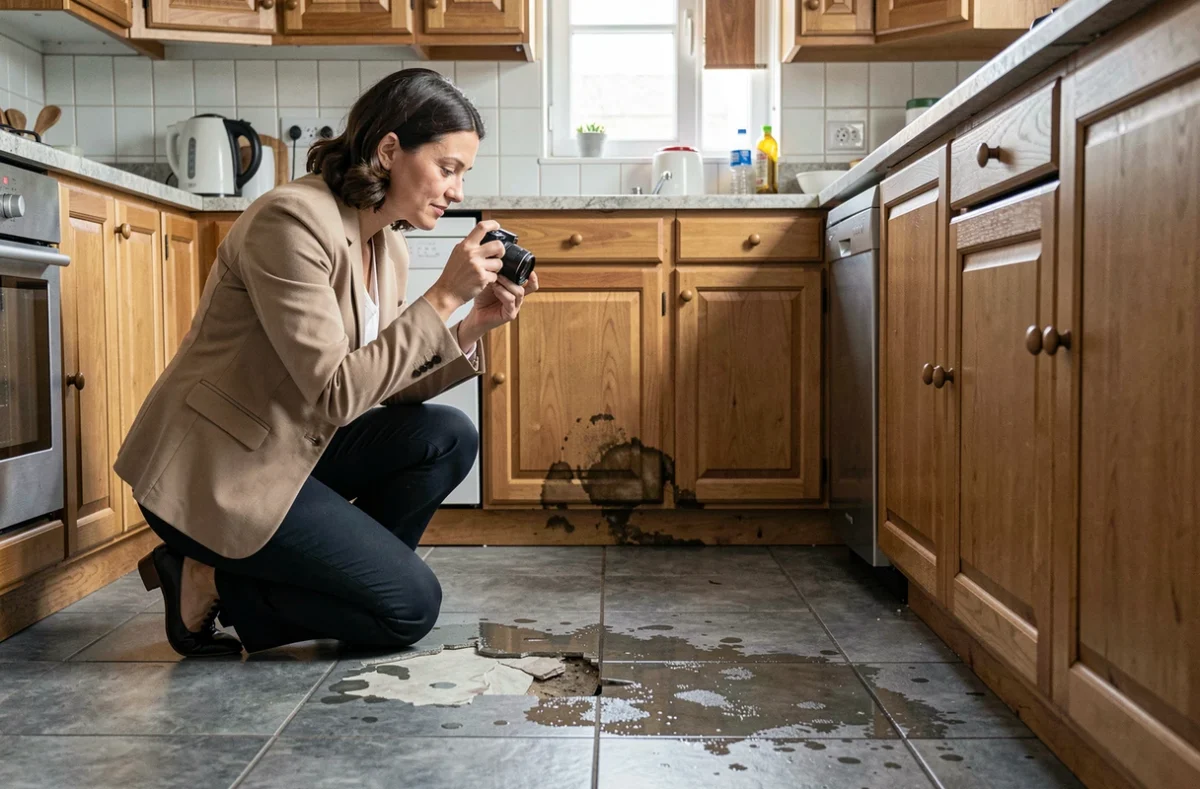
La visite peut se dérouler à domicile ou, pour les sinistres de moindre ampleur, par télé-expertise (visioconférence). L’expert prend des mesures, photographie les dégâts, vérifie la conformité entre la déclaration et les dommages constatés.
Préparer l’état des pertes avant la visite
L’assuré doit constituer un état des pertes détaillé : liste des biens endommagés ou détruits, avec si possible les factures d’achat, photos avant sinistre, devis de réparation. Ce document est transmis à l’expert avant ou pendant la visite.
Un état des pertes bien documenté accélère la procédure et limite les écarts d’évaluation. Sans justificatif, l’expert appliquera des valeurs de remplacement standards, souvent moins favorables.
Le rapport d’expertise
Après sa visite, l’expert rédige un rapport transmis à l’assureur. Ce rapport détaille l’origine du sinistre, la liste des dommages constatés, les montants estimés avant et après application de la vétusté, et éventuellement les responsabilités en jeu. C’est ce rapport qui sert de base au calcul de l’indemnisation.
L’assuré peut demander à consulter ce rapport, même si certains assureurs ne le communiquent pas spontanément. Exiger sa transmission par écrit est une précaution utile avant d’accepter toute offre d’indemnisation.
Contre-expertise et tierce expertise : les recours en cas de désaccord
Droit à la contre-expertise depuis mai 2026
Depuis le 27 mai 2026, l’article L.113-5-1 du Code des assurances impose à l’assureur d’informer explicitement l’assuré de son droit à faire réaliser une contre-expertise. Cette obligation s’applique à tout sinistre couvert, pas uniquement aux catastrophes naturelles.
La contre-expertise est réalisée par un expert choisi librement par l’assuré. Les honoraires sont à la charge de l’assuré, sauf si le contrat prévoit une garantie spécifique couvrant ces frais (parfois appelée « honoraires d’expert d’assuré »).
Fourchettes de coût d’une contre-expertise
Le coût varie selon la complexité du sinistre et la superficie du bien. Pour un dégât des eaux courant, les honoraires d’un expert d’assuré se situent généralement entre quelques centaines et plus d’un millier d’euros. Un sinistre lourd (incendie ayant touché plusieurs pièces, effondrement partiel) peut entraîner des honoraires nettement plus élevés, parfois proportionnels au montant en jeu.
Certains experts d’assuré facturent un pourcentage de l’indemnisation obtenue, d’autres appliquent un forfait ou un tarif horaire. Vérifier le mode de facturation avant de signer le mandat évite les mauvaises surprises.
Tierce expertise en dernier recours
Si l’expert de l’assureur et l’expert de l’assuré ne parviennent pas à un accord, les deux parties peuvent désigner conjointement un troisième expert : c’est la tierce expertise. L’avis du tiers expert s’impose aux deux parties dans la majorité des contrats.
Les frais de cette tierce expertise sont généralement partagés entre l’assureur et l’assuré, selon les clauses du contrat. Relire les conditions générales sur ce point avant d’engager la procédure permet d’anticiper la dépense.
Délais de la procédure d’expertise habitation
Les délais varient fortement selon le type de sinistre et la charge de travail des cabinets d’expertise. Un dégât des eaux simple peut être expertisé dans les deux à trois semaines suivant la déclaration. Un sinistre lié à une catastrophe naturelle, en revanche, peut mobiliser les experts sur plusieurs mois, notamment lorsqu’un arrêté interministériel doit d’abord être publié.
Quelques repères utiles pour un sinistre relevant du régime catastrophe naturelle :
- L’assuré dispose de 30 jours après la publication de l’arrêté interministériel pour déclarer le sinistre (et non 10 jours, contrairement à ce que certains documents obsolètes indiquent encore).
- L’assureur a ensuite un mois pour missionner l’expert et informer l’assuré des modalités de garantie.
- La proposition d’indemnisation doit intervenir dans le mois suivant la réception du rapport définitif.
- Le versement effectif doit être réalisé dans les 21 jours après accord de l’assuré.
Pour les sinistres hors catastrophe naturelle, aucun délai légal strict ne s’impose à l’assureur pour missionner l’expert. Le contrat peut toutefois prévoir des délais indicatifs. En cas de lenteur excessive, une relance écrite (lettre recommandée) rappelant les obligations contractuelles accélère souvent le traitement.
Pièges fréquents et critères de choix d’un expert d’assuré
Les erreurs qui réduisent l’indemnisation
Accepter l’offre d’indemnisation sans avoir consulté le rapport d’expertise est l’erreur la plus courante. Sans connaître le détail du chiffrage retenu par l’expert de l’assureur, il est impossible de contester efficacement un montant sous-évalué.
Autre piège : débarrasser les biens endommagés avant la visite de l’expert. Même un objet irréparable doit être conservé comme preuve jusqu’à la clôture du dossier. Jeter un bien sinistré avant l’expertise peut justifier un refus d’indemnisation sur ce poste.
Pour les fissures liées au retrait-gonflement des argiles, l’expertise seule ne suffit généralement pas à établir la cause du dommage. Le dossier peut nécessiter une étude géotechnique complémentaire et la vérification de la période couverte par l’arrêté de catastrophe naturelle.
Choisir un expert d’assuré compétent
L’expert d’assuré défend les intérêts de l’assuré face à l’expert de la compagnie. Quelques critères de sélection méritent attention : vérifier qu’il dispose d’une assurance responsabilité civile professionnelle, qu’il intervient régulièrement sur le type de sinistre concerné (dégât des eaux, incendie, catastrophe naturelle), et qu’il précise clairement ses conditions tarifaires avant toute intervention.
Un expert qui refuse de détailler son mode de rémunération ou qui demande un paiement intégral avant même la visite mérite une vigilance particulière. Comparer deux ou trois devis reste le moyen le plus fiable d’évaluer le rapport entre le coût de la contre-expertise et le gain potentiel sur l’indemnisation.
La procédure d’expertise en assurance habitation peut paraître technique, mais elle repose sur des mécanismes précis que l’assuré a intérêt à connaître avant d’en avoir besoin. Pour obtenir un accompagnement adapté à votre situation, remplissez le formulaire de demande de devis gratuit ci-dessous : un professionnel vous rappellera pour faire le point sur votre dossier.